Последние месяцы к нам на линию консультаций поступают похожие тревожные обращения. Налоговая присылает требование: «в отношении вашего контрагента возбуждено уголовное дело, вы участвовали в площадке, сдайте уточненную декларацию».
Клиенты пишут, что соблюдали все требования НК РФ, и не понимают: откуда формулировка про заведомо подложные счета-фактуры и почему от них требуют отказаться от вычета.
Разберем по порядку: что такое площадка, правомерно ли требование и как выстроить защиту. Наши эксперты: Ольга Ковредова и Анна Нестерович. Ольга имеет опыт работы в налоговой инспекции по крупнейшим налогоплательщикам, проводила проверки юридических лиц. Анна работала в ИФНС по Санкт-Петербургу, специализировалась на выездных проверках физических лиц и индивидуальных предпринимателей.
Что такое «налоговая площадка»
Термина «площадка» в Налоговом кодексе нет. Это рабочий термин налоговых органов. Он встречается в судебной практике (например, дело Северо-Кавказского округа от 16.10.2024) и в закрытом ДСП-регламенте ФНС по отработке площадок.
Что это по сути: криминальная сеть из множества технических компаний, которые используют для продажи фиктивных вычетов по НДС. В регламенте расписаны роли - есть приобретатели (это ваши клиенты, которые получают требования) и технические компании (контрагенты, по которым возникли вопросы).
Три документа, которые приходят от налоговой
|
Документ |
Что делать |
Правовой статус |
|
Требование вне рамок проверки |
Отвечать обязательно |
Срок по НК РФ |
|
Уведомление о вызове |
1.Позвонить и уточнить в чем суть требования 2. Явиться по вызову |
Срок указывает налоговая, в НК РФ не установлен |
|
Информационное письмо |
Отвечать не нужно |
НК РФ не обязывает |
Важно: требование правомерно. Основание - ст. 31, 32 и 54.1 НК РФ.
Важно! Это еще не обвинение. Налоговая не утверждает однозначно «вы виноваты по закону». Направление требования, письма, уведомления - это психологическое давление с целью заставить бизнес добровольно доплатить налоги без проведения официальной выездной проверки.
Что за этим стоит: связь с вычетом и расходами
Если контрагент признан техническим, налоговая считает сделку нереальной. Автоматически снимаются обе выгоды: вычет по НДС и расходы по налогу на прибыль. Формулировка - «умысел на искусственное занижение налогов».
4 аргумента защиты
- Источник для возмещения НДС сформирован
Условия вычета по ст. 171–172 НК РФ выполнены: НДС уплачен, счет-фактура или УПД оформлены верно, товар использован в облагаемой деятельности. - Хозяйственные операции были реальными
Товар доставлен, есть транспортные накладные с подписями и печатями, пропуска на склад, фото и видео. Для работ и услуг - акты, переписка, доступы на объект. - Проявлена должная осмотрительность
Вы проверяли контрагента до сделки. Налоговая смотрят на дату проверки. Нужно хранить документальное подтверждение проверки должной осмотрительности. - Действия не направлены на необоснованную выгоду
Нет взаимозависимости с контрагентом, нет влияния на условия сделки.
Как можно решить проблему с помощью ИИ
Когда приходит требование, самое сложное - не паниковать, не пугаться упоминания Уголовного кодекса РФ, а подготовить ответ и провести внутренний аудит сделок. Нужно найти нормы, подобрать практику, сформулировать контрдоводы. Вручную это занимает день-два.
Мы разобрали одно из таких требований через ИИ-помощник - режим Глубокий поиск на базе КонсультантПлюс.
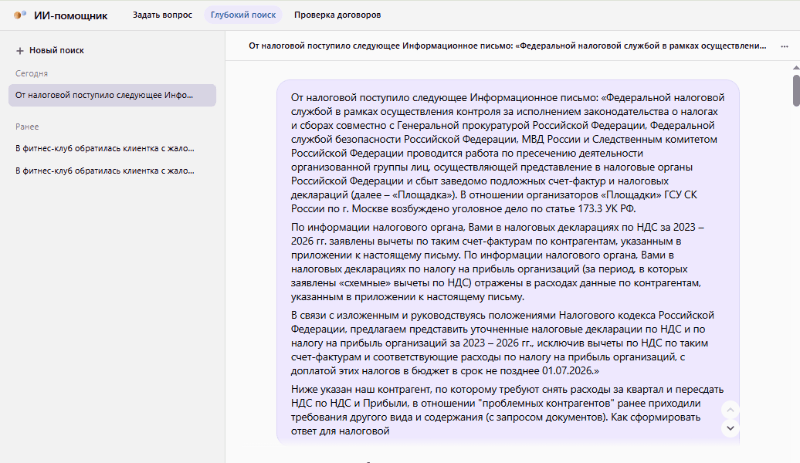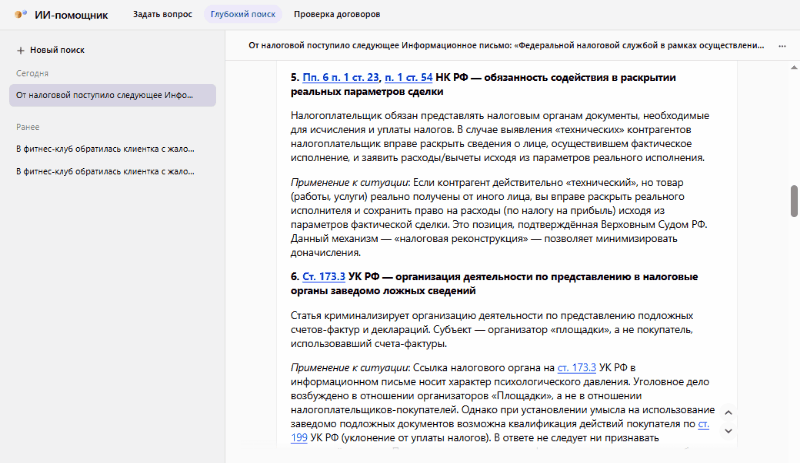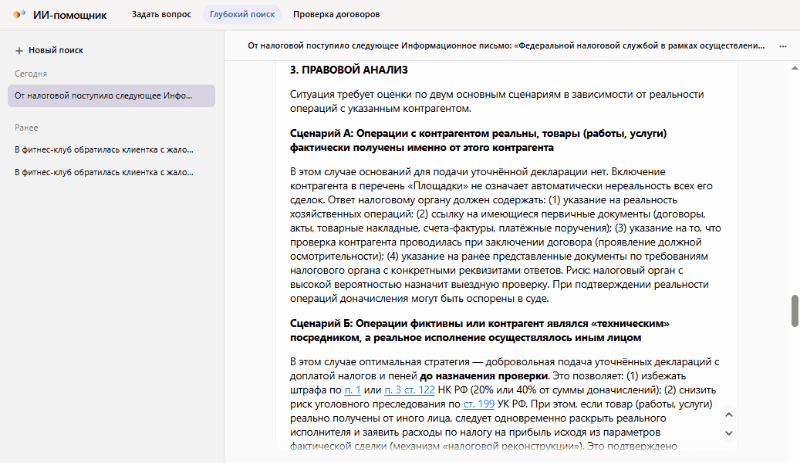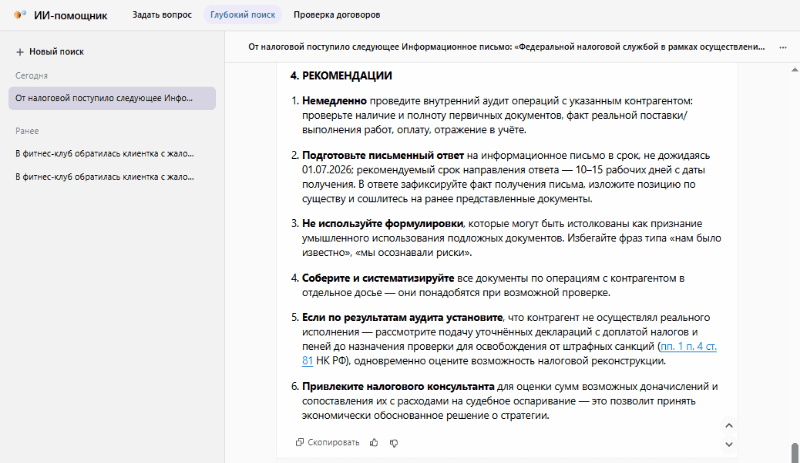
Помощник выдал структуру: резюме ситуации, правовое обоснование со ссылками на нормы, судебную практику по аналогичным делам, готовые контрдоводы и рекомендации как действовать. Отдельно - риски и что с ними делать. Плюс блок документов, которые стоит приложить.
ИИ не заменяет бухгалтера или юриста - он берет на себя рутину: поиск норм, разъяснений Минфина, ФНС и судебной практики, структурирует и подсказывает, оформляет в формат ответа или документа. Решение приходит за 1–2 минуты вместо часов поиска и анализа. Он прогнозирует риски и подсказывает безопасный вариант. Работает на проверенной базе КонсультантПлюс - со ссылками на первоисточник, а не на «мнение из интернета».
Шаблон ответа налоговой от ИИ
Вы получите готовый ответ и пояснения: источник вычета, реальность сделки, осмотрительность, отсутствие умысла. Проверьте, как это работает. Закажите пробный доступ к ИИ КонсультантПлюс.


